Bir adet plastik palet ve plastik kasa üretiminde hammadde, elektrik ve işçilik giderlerinin maliyet dağılımı!
Plastik palet ve kasa üretiminde (enjeksiyon kalıplama yöntemiyle) maliyet yapısı büyük ölçüde hammaddeye dayanır. Yüksek otomasyon seviyesi ve robotik sistemlerin kullanılması, işçilik maliyetlerini minimumda tutarken, enerji tüketimi kalıp ebadına ve tonaja göre önemli bir kalem oluşturur.
Birim ürün başına düşen ortalama maliyet dağılımı şu şekildedir:
Plastik Palet ve Kasa Üretim Maliyeti Dağılımı
| Gider Kalemi |
Oransal Dağılım (%) |
Açıklama ve Etken Faktörler |
| 1. Hammadde (PP / HDPE / Geri Dönüştürülmüş) |
%70 – %80 |
Üretim maliyetinin en büyük kısmını oluşturur. Ürünün gramajı (örn. 15-25 kg ağır hizmet paleti vs. 1.5-3 kg kasa) doğrudan hammadde maliyetini belirler. Orijinal polimer yerine rHDPE/rPP (geri dönüştürülmüş) kullanımı bu kalemi %20-30 oranında düşürebilir. |
| 2. Elektrik ve Enerji (Enerji Gideri) |
%10 – %15 |
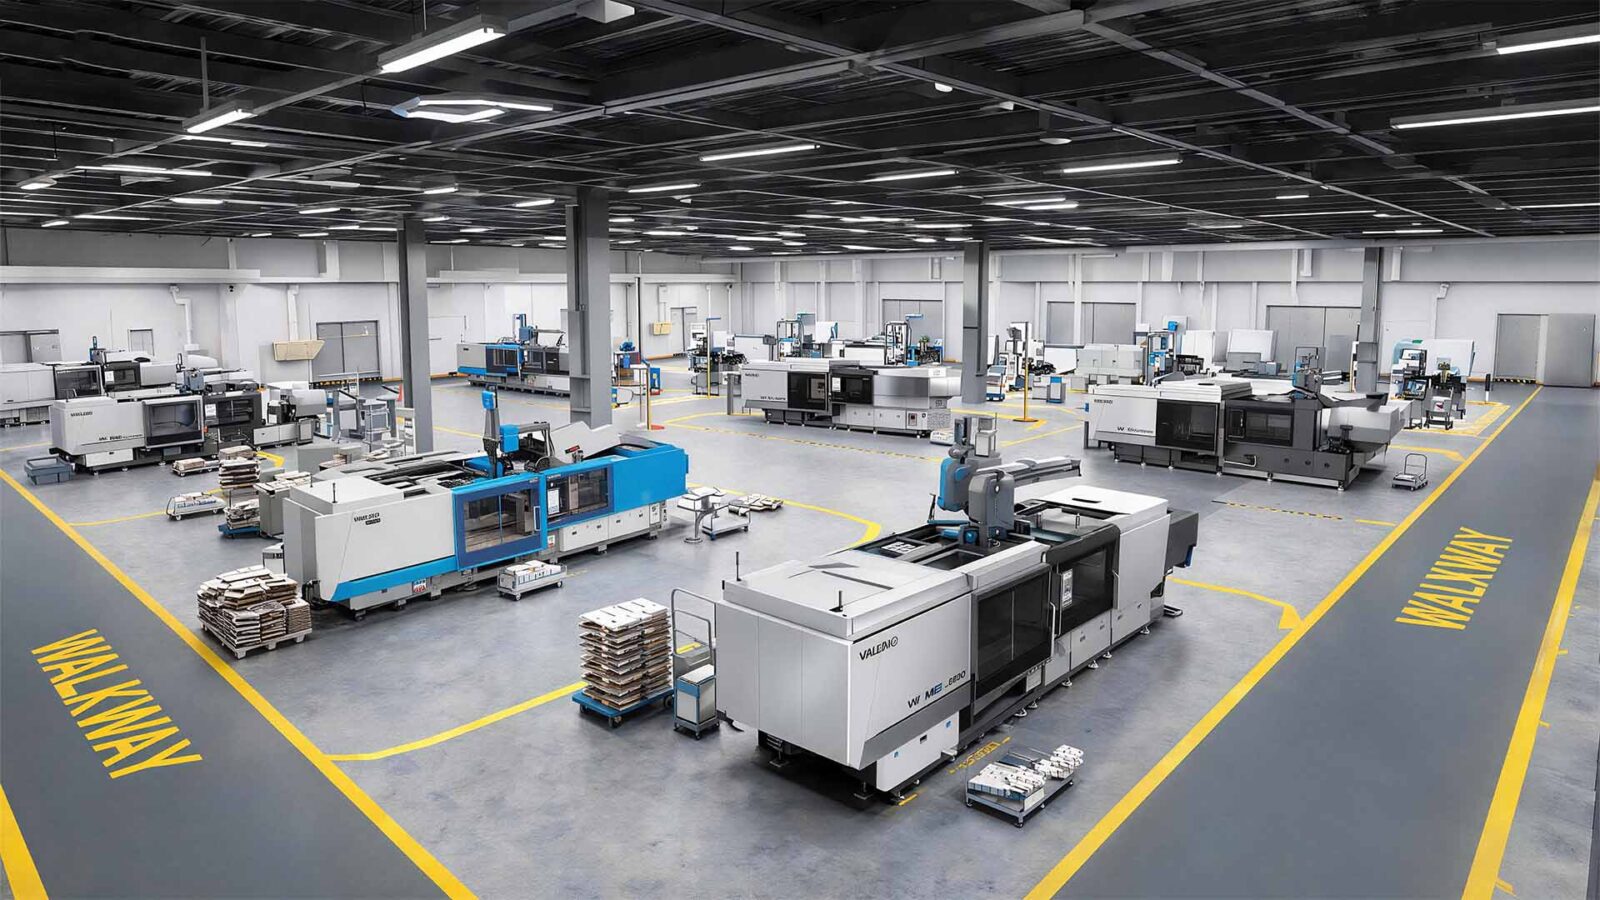
Özellikle 2400 tonluk büyük enjeksiyon makinelerinin motorları, kovan ısıtıcıları ve tesisin devasa Chiller (soğutma) sistemleri ciddi elektrik tüketir. Çevrim süresi ve servo motor teknolojisi enerji verimliliğini doğrudan etkiler. |
| 3. Doğrudan İşçilik |
%3 – %7 |
Üretim tam otomasyona (robotik parça alma sistemleri, otomatik besleme) dayalı olduğu için işçilik payı düşüktür. Fabrika genelinde vardiya başına birkaç operatör, kalite kontrol personeli ve forklift operatörü yeterlidir. |
| 4. Kalıp Amortismanı ve Genel Giderler |
%5 – %10 |
Yüksek maliyetli çelik kalıpların ömrü (milyonlarca baskı kapasitesi), fabrika kirası, bakım-onarım giderleri ve sigorta maliyetlerini kapsar. |
Palet ve Kasa Arasındaki Maliyet Dinamikleri
- Plastik Paletlerde: Ürün ağırlığı yüksek olduğu için (genellikle 12 kg ile 25 kg arasında değişir), hammadde maliyeti toplam maliyetin %82-85’ine kadar çıkabilir. 2400 tonluk makinenin enerji tüketimi yüksek olsa da, yüksek üretim hacmi birim başına enerji maliyetini dengeler.
- Plastik Kasalarda: Ürünler daha hafif (1 kg – 4 kg) olduğundan hammadde payı biraz daha esnektir. Ancak kasaların çevrim süreleri paletlere göre daha kısadır (daha hızlı üretilir), bu da saatlikimalat adetlerini artırarak genel işçilik ve enerji maliyetini birim başına düşürür.
2400 ton palet ve 500 ton kasa üretim hattı için ortalama yatırımın geri dönüş süresi (ROI) ve başa baş analizi.
Plastik palet ve kasa imalatı, yüksek başlangıç sermayesi (CAPEX) (Capital Expenditures / Sermaye Harcamaları), gerektiren ancak doğru pazar konumu ve yüksek kapasite kullanım oranıyla (OEE) (Overall Equipment Effectiveness / Genel Ekipman Etkinliği) oldukça tatmin edici yatırım geri dönüş süresi (ROI) (Yatırımın Geri Dönüş Süresi) sunan sermaye yoğun bir sektördür.
İşte bu tesis yatırımı için temel finansal dinamikler, başa baş analizi ve yatırımın geri dönüş süresi hesaplaması:
1. Yatırımın Geri Dönüş Süresi (ROI)
Bir plastik enjeksiyon tesisi için ortalama yatırımın geri dönüş süresi (Return on Investment); hammadde temin maliyetleri, enerji birim fiyatları, vardiya düzeni (2 veya 3 vardiya) ve hammadde kullanım oranına (orijinal vs. geri dönüştürülmüş) bağlı olarak değişiklik gösterir.
- Ortalama ROI Süresi: Tam entegre, yüksek kapasiteyle çalışan bir hat için ortalama geri dönüş süresi 2.5 ila 4 yıl arasındadır.
- Karlılığı Etkileyen Ana Faktörler:
- Hammadde Maliyeti: Maliyetlerin %75-80’ini oluşturduğu için, rHDPE/rPP (geri dönüştürülmüş hammadde) kullanımı marjları doğrudan artırarak ROI süresini kısaltır.
- Kapasite Kullanım Oranı (OEE): Tesisin haftada 6-7 gün, 3 vardiya esasıyla (%80+ OEE) çalıştırılması sabit maliyetlerin birim başına düşmesini sağlar.
- Kalıp Yatırımı ve Çeşitlilik: Farklı gramaj ve modellerde kalıp çeşitliliği, farklı sektörlere (gıda, lojistik, tarım) satış yapma esnekliği tanır.
2. Başa Baş Noktası (Break-Even Point) Analizi
Başa baş noktası, fabrikanın tüm sabit giderlerini (kira, personel, amortisman, finansman) ve değişken giderlerini (hammadde, elektrik) karşılayarak zarar etmediği minimum üretim ve satış hacmidir.
Maliyet Yapısı
- Sabit Maliyetler (Fixed Costs): Fabrika kirası, idari ve teknik personel maaşları, sigorta, makine amortismanı, bakım-onarım ve genel giderler. (Aylık toplam sabit giderler ölçeğinde belirli bir taban oluşturur).
- Değişken Maliyetler (Variable Costs): Üretilen her palet veya kasa başına düşen hammadde (polimer + katkılar), elektrik enerjisi tüketimi, ambalaj ve lojistik giderleri.
Üretim Hacmine Göre Başa Baş Eşiği
- Plastik Paletler (2400T Hat): Paletlerin birim ağırlıkları yüksek (örn. 15–20 kg) olduğu için hammadde maliyeti yüksektir. Ancak ağır hizmet paletlerinin pazar birim satış fiyatı da yüksektir. Aylık kurulu kapasitenin %40 – %50’si oranında satış yapıldığında başa baş noktası yakalanır; bu noktadan sonraki her palet net kâr yazmaya başlar.
- Plastik Kasalar (500T Hat): Kasalar daha hafif (1.5–3 kg) olmasına rağmen seri çevrim süreleriyle çok yüksek adetlerde üretilir. Hacimsel sirkülasyonun yüksek olması sayesinde kasalar, tesisin genel nakit akışını ve sabit maliyetlerin amortismanını dengede tutan en güçlü unsurdur.
3. Finansal Optimizasyon ve Risk Yönetimi İpuçları
- Geri Dönüştürülmüş (rPP/rHDPE) Sızıntısı: Özellikle endüstriyel paletlerde %100 orijinal hammadde yerine belirli oranlarda kaliteli geri dönüştürülmüş hammadde veya re-granül harmanlaması yapmak maliyetleri ciddi oranda düşürerek kârlılık marjını %15-20 artırabilir.
- Enerji Maliyet Yönetimi: 2400 tonluk makinenin yüksek enerji tüketimi göz önünde bulundurularak, elektrik maliyetlerinin düşük olduğu gece tarifelerinde (puant dışı saatlerde) operasyon yoğunlaştırılabilir veya tesis öz tüketime yönelik güneş enerjisi (GES) yatırımlarıyla desteklenebilir.
- Kalıp Çeşitliliği: İlk etapta en çok talep gören standart 120×100 cm palet kalıpları ve yaygın tarım/gıda kasası kalıpları ile başlanması, yatırımın ilk yıllarındaki nakit akışını güvence altına alır.